

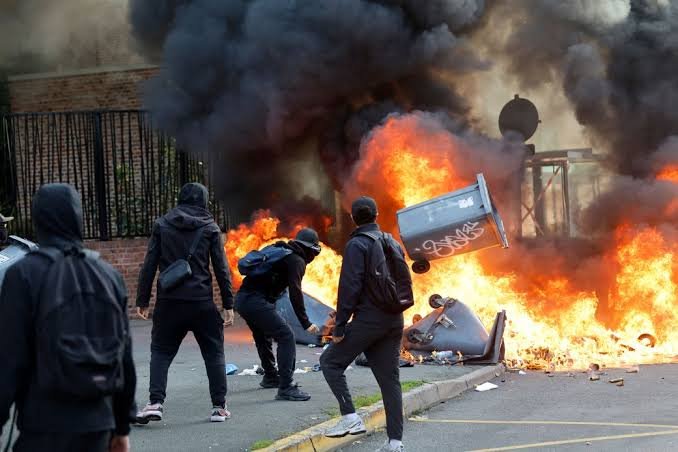
أزمة ديون فرنسا لم تعد مجرد مشكلة مالية داخل أروقة الحكومة والأسواق، بل أصبحت جزءاً مباشراً من الاحتجاجات التي تهز الشوارع والمدارس، مع مطالبة الطلاب بمزيد من الإنفاق على التعليم في وقت تكافح فيه باريس للسيطرة على دين عام يتجاوز 3.5 تريليون يورو.
ويضع هذا التناقض الحكومة الفرنسية أمام معادلة صعبة: الطلاب والمعلمون والأهالي يطالبون بمزيد من الموارد والمدرسين وتحسين المدارس، بينما تحاول الدولة في الوقت نفسه خفض العجز وطمأنة المستثمرين القلقين من ارتفاع الدين وتكاليف الاقتراض.
أزمة ديون فرنسا تظهر في الشوارع
بدأت الاحتجاجات الطلابية بسبب نقص المدرسين واكتظاظ الصفوف وسوء حالة بعض المباني التعليمية، لكنها سرعان ما كشفت مشكلة أكبر تواجه فرنسا.
فالاستجابة لمطالب المحتجين تحتاج إلى مليارات اليوروهات من الإنفاق الإضافي.
لكن الحكومة تدخل مناقشات موازنة 2027 وهي مطالبة بالعكس تماماً: تقليص النفقات وخفض العجز وإقناع الأسواق بأنها قادرة على السيطرة على المالية العامة.
وهنا تبرز أزمة ديون فرنسا باعتبارها العامل الذي يحد من قدرة الحكومة على تقديم تنازلات كبيرة.
الدين الفرنسي يتجاوز 3.5 تريليون يورو
بلغ الدين العام الفرنسي نحو 3.595 تريليون يورو بنهاية يونيو 2026.
وهذا يعني أن حجم الدين أصبح أكبر من الناتج الاقتصادي السنوي للبلاد، مع استمرار ارتفاع نسبته خلال السنوات المقبلة إذا لم يتم تنفيذ إصلاحات مالية قوية.
وتوقعت تقديرات اقتصادية أن يواصل الدين ارتفاعه إلى نحو 121% من الناتج المحلي الإجمالي في 2027، قبل أن يستقر عند مستويات أعلى خلال السنوات التالية.
فرنسا تدفع أكثر لاقتراض الأموال
المشكلة لا تتعلق بحجم الدين وحده.
فالمستثمرون أصبحوا يطلبون عوائد أعلى لشراء السندات الحكومية الفرنسية، وهو ما يعني أن باريس تدفع تكلفة أكبر لتمويل نفسها.
ووصل العائد على السندات الفرنسية لأجل عشر سنوات إلى مستويات قريبة من 5% خلال الأيام الأخيرة، وهي مستويات لم تشهدها البلاد منذ أكثر من عقدين.
وكلما ارتفعت الفائدة، ارتفعت فاتورة خدمة الدين، ما يترك أموالاً أقل متاحة للتعليم والصحة والبنية التحتية والخدمات العامة.
لماذا يخاف المستثمرون؟
هناك ثلاثة أسباب رئيسية وراء القلق.
الأول هو ارتفاع الدين والعجز.
والثاني هو حالة الانقسام السياسي التي تجعل تمرير إجراءات تقشفية أو إصلاحات مالية صعبة.
أما الثالث فهو قرب الانتخابات الرئاسية الفرنسية في 2027، ما يقلل استعداد الأحزاب لدعم قرارات غير شعبية مثل خفض الإنفاق أو زيادة الضرائب.
ويخشى المستثمرون أن تؤجل الحكومات الإصلاحات الضرورية بسبب التكلفة السياسية.
احتجاجات الطلاب تزيد الضغط
خرج مئات الآلاف إلى الشوارع خلال أحدث موجة احتجاجات، بمشاركة طلاب وأهالٍ ومدرسين ونقابات.
ويطالب المحتجون بتوظيف مزيد من المعلمين وتحسين ظروف الدراسة وخفض اكتظاظ الصفوف وإصلاح المدارس المتضررة.
وتطالب منظمات طلابية بحزمة طارئة بمليارات اليوروهات لتحسين التعليم.
لكن توفير هذه الأموال سيجعل مهمة الحكومة في خفض العجز أكثر صعوبة.
الحكومة بين الشارع والأسواق
تريد حكومة سيباستيان لوكورنو خفض العجز من نحو 5.4% من الناتج المحلي الإجمالي إلى قرابة 5% خلال 2027.
ويبدو الانخفاض صغيراً، لكنه يتطلب توفير مليارات اليوروهات.
وفي الوقت نفسه، تواجه الحكومة مطالب بزيادة الإنفاق على التعليم والدفاع والمعاشات والبنية التحتية والطاقة.
وهذا يجعل كل قرار مالي تقريباً مرتبطاً بصراع سياسي.
أزمة ديون فرنسا تضغط على اليورو
لم تتوقف التداعيات عند حدود فرنسا.
فقد تراجع اليورو إلى أدنى مستوى له في نحو 17 شهراً أمام الدولار وسط القلق من المالية العامة الفرنسية وعدم الاستقرار السياسي.
كما اتسع الفارق بين العائد على السندات الفرنسية والألمانية، وهو مؤشر مهم يستخدمه المستثمرون لقياس مستوى المخاطر داخل منطقة اليورو.
وكلما اتسع هذا الفارق، زادت المخاوف من أن الأسواق بدأت تنظر إلى فرنسا باعتبارها أكثر خطورة مما كانت عليه في السابق.
هل يمكن أن تنتقل الأزمة إلى بقية أوروبا؟
فرنسا هي ثاني أكبر اقتصاد في منطقة اليورو، لذلك فإن أي أزمة مالية كبيرة فيها سيكون لها تأثير أوسع بكثير من أزمة في اقتصاد صغير.
وتملك البنوك وشركات التأمين والمستثمرون الأوروبيون كميات كبيرة من السندات الفرنسية.
وإذا استمرت أسعار هذه السندات في التراجع وارتفعت العوائد بشكل حاد، فقد تتعرض مؤسسات مالية في دول أخرى لخسائر.
كما قد يطلب المستثمرون عوائد أكبر على ديون دول أوروبية مرتفعة المديونية مثل إيطاليا وبلجيكا واليونان.
ذكريات أزمة ديون منطقة اليورو تعود
أعادت التحركات الأخيرة في سوق السندات ذكريات أزمة الديون الأوروبية التي ضربت المنطقة قبل أكثر من عقد.
في تلك الأزمة، ارتفعت تكاليف الاقتراض بشكل كبير في عدد من الدول، واضطر البنك المركزي الأوروبي والحكومات إلى التدخل لمنع انهيار الثقة في العملة الموحدة.
الوضع في فرنسا اليوم مختلف، ولا توجد حتى الآن أزمة مماثلة بالحجم نفسه.
لكن سرعة ارتفاع تكاليف الاقتراض وحجم الاقتصاد الفرنسي يجعلان المستثمرين يتعاملون مع التطورات بحذر شديد.
هل يحتاج الاقتصاد الفرنسي إلى تدخل البنك المركزي الأوروبي؟
قال محافظ بنك فرنسا إن البلاد لا تحتاج حالياً إلى مساعدة خاصة من البنك المركزي الأوروبي.
ويرى أن الحل الأساسي يجب أن يأتي من داخل فرنسا عبر تمرير موازنة موثوقة وتقليص العجز واستعادة ثقة المستثمرين.
ويعني ذلك أن باريس لا تستطيع الاعتماد على البنك المركزي الأوروبي لحل مشكلاتها المالية من دون اتخاذ خطوات داخلية.
الدفاع والمعاشات يزيدان الضغط
لا تواجه فرنسا أزمة التعليم وحدها.
فمع شيخوخة السكان ترتفع فاتورة معاشات التقاعد، بينما تريد الحكومة زيادة الإنفاق الدفاعي في ظل التوترات الأمنية في أوروبا.
كما تحتاج البلاد إلى استثمارات ضخمة في الطاقة والتحول البيئي والبنية التحتية والتكنولوجيا.
وهذا يعني أن المنافسة على كل يورو في الموازنة أصبحت أكثر حدة.
لماذا تمثل احتجاجات الطلاب مشكلة مالية أيضاً؟
يطالب الطلاب بشيء يبدو بسيطاً: مدارس أفضل ومدرسين أكثر.
لكن هذه المطالب تكشف المشكلة الأساسية في أزمة ديون فرنسا.
فالدولة ما زالت تواجه احتياجات كبيرة للاستثمار في الخدمات العامة، بينما أصبح هامشها المالي أصغر بكثير.
وإذا رفضت زيادة الإنفاق، قد تستمر الاحتجاجات.
أما إذا رفعت الإنفاق دون خفض نفقات أخرى أو زيادة الإيرادات، فقد تزداد مخاوف المستثمرين بشأن الدين.
فرنسا أمام اختبار موازنة 2027
ستكون موازنة 2027 الاختبار الأهم للحكومة خلال الفترة المقبلة.
ويجب على باريس أن تقنع البرلمان والأسواق والمواطنين في الوقت نفسه بأنها قادرة على حماية الخدمات العامة وخفض العجز والسيطرة على الدين.
وهي مهمة شديدة الصعوبة في ظل اقتراب الانتخابات الرئاسية واستمرار الاحتجاجات.
أزمة فرنسية قد تصبح أوروبية
حتى الآن، لا تزال أزمة ديون فرنسا تحت السيطرة، ولا تتحدث السلطات عن الحاجة إلى خطة إنقاذ.
لكن ارتفاع تكاليف الاقتراض وضعف اليورو واتساع الفارق مع السندات الألمانية كلها إشارات يتابعها المستثمرون عن قرب.
وإذا استمرت الثقة في المالية العامة الفرنسية بالتراجع، فقد لا تبقى المشكلة فرنسية فقط.
ففرنسا تمثل جزءاً أساسياً من النظام المالي لمنطقة اليورو، وأي اضطراب كبير في ديونها يمكن أن ينتقل سريعاً إلى الأسواق والبنوك والاقتصادات الأوروبية الأخرى.
ولهذا تحولت احتجاجات الطلاب من قضية تعليمية محلية إلى تذكير واضح بالمشكلة الأكبر التي تواجه باريس: كيف تستجيب لمطالب مواطنيها بينما تحاول في الوقت نفسه إيقاف تضخم ديونها.